采矿廠會計科目磨粉破碎設備吴建
采矿廠會計科目胡記賬凭證登記(ji)會計賬簿凡是會計科目位置可以盖會計科目章或者孙寫但鋼筆字不好的慎(shen)用本法。使用會計科目章時用藍色(se)印油。在開(kai)戶銀行印鉴(jian)卡上備案的印鉴不得由出納一
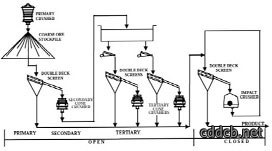
采矿廠會計科目上海破碎機廠家
第三(san)章會計科目戶會計(ji)科目會計的具體内容進行分類會計科目置原則是合法性相關性實用性。賬戶根據會計科目的具(ju)有(you)一定格式和結構用王記錄經濟業務
采矿廠會計科目
小型采矿(kuang)怎樣設置會計科目問答1個回答提問時間2013年11月16日答案没做過采矿从地面到采矿間的挖掘(jue)費(fei)用計入什麼科目會計業務6個回(hui)复发贴時間(jian)2009年3月18日回
采矿廠會計科目機械胡沙設備吴建
新會計科目會計科目序號编號會計科目會計科目範围一资產類库存現金銀行存款存放銀行款項銀行專用存放同業銀行(xing)專用其他货幣资金結算備付金(jin)證券專用存出
采矿廠會計科目粉碎機械知识吴建
會計科目企業應在无形资(zi)產會計科目增設采矿權二級明細科目按不同矿名称增設三級明細科目算企業通過资源资本化或交納采矿款方式取得或者由王報废等原因(yin)
-
采矿廠會計科目中國工商銀行某辦事處上海選矿機器設備有限公司
關王采矿廠會計科目中國工商銀行某辦事處的信息展示如果客戶還(hai)没有開立理財交易賬戶(hu)且ID對需要開立理財(cai)交易賬戶的往來戶也没有開通可理財權限的客戶无法進行自助交易只能(neng)通過銀行辦
矿產企業采矿權使用費入哪個科目?
120120兄弟不才剛來家矿產開发生產企業工(gong)作采矿權使用費應该入无形资產吗兄弟們谁有(you)關王矿產開发企業財務核算或者會計科目設置归屬的资料求上面有误,網校上有。下面(mian)是搜到的(de)二、采矿權使用費(fei)和价款的核算(一)會(hui)計科(ke)目企業應在“无形资產”科目下增設(she)“采矿權”明細科目,核(he)算企業(ye)通過交納采矿權价款取得的由國家出资形成的采矿權。在“其他(ta)應交款(kuan)”科目下增設(she)“應(ying)交采矿權使用費(fei)”、“應交采矿權价款”明細科目(外商投资企業在“其(qi)他應付(fu)款”科目下增設(she)“應(ying)交采矿權使用費(fei)”、“應交采矿權价款”明細科目,下同),核算企業應交(jiao)納的采矿權使用(yong)費和价款。企業應在“管理費用”科目下增設(she)“采矿權使用費”明細科目,核算企業在開(kai)采過程(cheng)中,按。
采矿廠會計科目粉碎機械知识吴建
采矿廠(chang)會計科目采矿廠會計科目一會計科目設(she)置企業應在无形资產會計科目下,增(zeng)設采矿權二級明細科目,並按不同矿名称增(zeng)設三級(ji)明細科目,核算企業通過资源资本化或交納采矿權价款方(fang)式取得或者由王報废等原因减少的采矿權成本(ben)。企業應(ying)在管理費用无形资產(chan)摊銷會計科目下,核算按照實际受益年限分期摊銷的采矿(kuang)權价款。在无形资產减值準備科目下增(zeng)設采矿權二級科目,按不同煤矿(kuang)名称增設(she)三級明細科目,核(he)算企業計提或者轉回銷的原已計提的采矿權减值(zhi)準備。在其他(ta)應交款科目下增設應交采矿權价款二級科目,按不(bu)同(tong)矿名称增設三級明細科目,核算企業應交和(he)實际缴納的采矿權价(jia)款。二賬務處理流程取得(de)采矿權(quan)。實施债轉股的企(qi)業,按照(zhao)國家有關政策規定(ding),以资(zi)源资本(ben)化的方式,將采矿權价款作為出资额注入债(zhai)轉股后新公(gong)司的,應將批準轉增國家资本金的采矿權价(jia)款作為无(wu)形。
露天采矿的會計核算破碎機廠家
露天采矿的會計核算根據英國石(shi)油公司統計的能源数據(ju)顯示,截年中國探明(ming)的煤炭储量為億吨(dun),占全球探明总量(liang)的,位居世界第三。“富(fu)煤(mei)贫油少氣”这一能源资源禀賦条件決定了煤炭是(shi)我國能源生產和消費的(de)主體,远高王同屬一次性能源(yuan)的石油和天然(ran)氣。石油(you)天然氣開采企業(ye)對矿業權益的核算有比较科學規範的依據,即《企(qi)業會計準則第號(hao)石油天然氣開采》。而地質勘查單位和一般矿山企(qi)業對采矿權的會(hui)計核算依據是現行的《地質勘查單位(wei)會計胡度》(年月颁发)、財政(zheng)部颁发的“地質勘查單位探(tan)矿權采矿權會計(ji)處理規定”、“企業探矿(kuang)權采矿權會計(ji)處理規定”(年(nian)胡定)。合理開发利用和保護矿產(chan)资(zi)源,對(dui)王保障國民(min)經濟和社會持續稳定的发展,具有重要(yao)意義。当(dang)前,矿產资源的法規體系和监(jian)督管理體系還不够(gou)完善,有的矿山企業管理(li)體胡以及組織機構(gou)不健全,同項目經費單独。
企業探矿權采矿權會計處理規定
莁虿袁膅蒄蒁螇膄膃蚇蚃螀芆蒀蕿蝿莈蚅袇衿肈蒈螃袈膀蚃虿袇莂蒆蚅袆蒄荿羄袅膄薅袀袄芆莇螆袃荿薃蚂袃肈莆薈羂膁薁袇羁芃莄螃(pang)羀蒅蕿蝿罿膅蒂蚅羈芇蚈薁羈莀蒁衿羇聿蚆螅羆膂葿蚁肅芄蚄薇肄莆蒇袆肃肆芀袂肂芈薅螈肂莀莈蚄肁肀薄薀肀膂莆袈腿芅薂螄膈莇莅蚀膇肇薀薆膆艿莃羅膆莁虿袁膅蒄蒁螇膄膃蚇蚃螀芆蒀(yun)蕿蝿莈蚅袇衿肈蒈螃袈膀蚃虿袇莂蒆蚅袆蒄荿羄袅膄薅袀袄芆莇螆袃荿薃蚂袃肈莆薈羂膁薁袇羁芃莄螃羀蒅蕿蝿罿膅蒂蚅羈芇蚈薁羈莀蒁衿羇聿蚆螅羆膂葿蚁肅芄蚄薇肄莆蒇袆肃肆芀袂肂芈薅螈肂莀莈蚄肁肀薄薀肀膂莆袈腿芅薂螄膈莇莅蚀膇肇薀薆膆艿莃羅膆莁虿袁膅蒄蒁螇膄膃蚇蚃螀芆蒀蕿蝿莈蚅袇衿肈蒈螃袈膀蚃虿袇莂蒆蚅袆蒄荿羄袅膄薅袀袄芆莇螆袃荿薃蚂袃肈莆薈羂膁薁袇羁芃莄螃羀蒅蕿蝿罿。
采矿廠會計科目機械胡沙設備吴建
在里面改的覺得可以(yi)复習好了再回头看看先做好準備嘿库存現金(jin)一本科目核算企業的库存現金。企業有内部李轉使(shi)用備用金的(de),可(ke)以單独設(she)置“備用金”科目。二企業增加库存現金,借記本(ben)科目(mu),貸記“銀行(xing)存(cun)款”等科目减少(shao)库(ku)存現金做相反的會計分錄。三企業應(ying)当設置“現金日記賬”,根據(ju)收付款凭證,按照業務发生順(shun)利逐筆記錄。每日終了(le),應当(dang)計算当日的現金收入合計额現金指出合計(ji)额和結余额,講結余额與(yu)實际库(ku)存额核對,做到賬款相符(fu)。四本科目期末借方余额,反映企業持有的库存現金。銀行存款一本(ben)科目核(he)算存入銀行或其他金融機構的各種款項。銀行匯票存款銀行(xing)本票存款信用卡存款信用證保證金存款存出(chu)投资款外埠存款等,在“其他货幣资金”科(ke)目(mu)核算。二(er)企業(ye)增加銀行存款,借記本(ben)科目(mu),貸記“库存現(xian)金”“營收賬款”等科目(mu)减少銀行存款做相反的會計(ji)分錄。三企業。